Domain schrittmacherimplantation.de kaufen?
Wir ziehen mit dem Projekt
schrittmacherimplantation.de um.
Sind Sie am Kauf der Domain
schrittmacherimplantation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schrittmacherimplantation.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallbuch Physiotherapie: Innere Medizin mit Schwerpunkt Kardiologie/PulmologieFallbuch Physiotherapie: Innere Medizin mit Schwerpunkt Kardiologie/Pulmologie , Das Buch zeigt Ihnen anhand 26 realer Patientenbeispiele aus der Inneren Medizin Therapieprozesse, gibt Hinweise und hilft das eigene therapeutische Vorgehen zu optimieren. Evidenzbasiert: In unterschiedlich schwierigen Fallbeispiele gegliedert, "übersetzen" Experten die aktuellen wissenschaftlichen Erkenntnisse in die tägliche Arbeit mit Patienten und geben konkrete Tipps für die Praxis. Durch die unterschiedlichen Schwierigkeitsgrade profitieren alle - vom Ungeübten bis zum "alten Hasen". Clinical Reasoning: Die Autor*innen erklären, warum welche Intervention gewählt wurde. Das hilft Gedankenschritte und Zusammenhänge zu verstehen und daraus eigene therapeutische Maßnahmen abzuleiten. Hilfreich: Konkrete Tipps für die Praxis sind in Kästen wie "Vorsicht", "Praktischer Tipp" oder "Klinischer Hintergrund" hervorgehoben, die Rubrik "Was wäre, wenn ..." zeigt alternative Krankheitsverläufe sowie Maßnahmen, die sich in diesem "Fällen" anbieten. Neu in der 2. Auflage: COVID-Kapitel: Long COVID/Reha und COVID-Patient*innen auf der Intensivstation Vollständig überarbeitete und aktualisierte Auflage Das Buch eignet sich für: Auszubildende/Studierende Physiotherapie Dozierende , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20231011, Produktform: Kartoniert, Redaktion: Mayrhofer, Susanne~Krenek, Beate, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 278, Keyword: Innere Medizin; Fallbeispiele; Physiotherapie; Assessment; Diagnose; Behandlung; Patientenfall; Clinical Reasoning; Evidenz;, Covid; Long Covid; Post Covid; Corona; Infektion; Herzinfarkt; COPD; Pneumonie; Lungenentzündung; Herz; Lunge; Atmung; Gefäß; Vene; pAVK; Beatmung; Asthma; Bypass; Cystische Fibrose; Metabolisches Syndrom; Operation; OP, Fachschema: Bronchien - Bronchitis~Herz - Herzkrankheit~Innere Medizin~Medizin / Innere Medizin~Herz / Kardiologie~Kardiologie~Lunge - Lungenkrankheit~Medizin / Allgemeines, Einführung, Lexikon~Physikalische Therapie~Physiotherapie~Nachsorge (medizinisch)~Rehabilitation, Fachkategorie: Lungen- und Bronchialheilkunde~Physiotherapie~Rehabilitation, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 169, Höhe: 11, Gewicht: 570, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallbuch Physiotherapie: Innere Medizin mit Schwerpunkt Kardiologie/PulmologieFallbuch Physiotherapie: Innere Medizin mit Schwerpunkt Kardiologie/Pulmologie , Das Buch zeigt Ihnen anhand 26 realer Patientenbeispiele aus der Inneren Medizin Therapieprozesse, gibt Hinweise und hilft das eigene therapeutische Vorgehen zu optimieren. Evidenzbasiert: In unterschiedlich schwierigen Fallbeispiele gegliedert, "übersetzen" Experten die aktuellen wissenschaftlichen Erkenntnisse in die tägliche Arbeit mit Patienten und geben konkrete Tipps für die Praxis. Durch die unterschiedlichen Schwierigkeitsgrade profitieren alle - vom Ungeübten bis zum "alten Hasen". Clinical Reasoning: Die Autor*innen erklären, warum welche Intervention gewählt wurde. Das hilft Gedankenschritte und Zusammenhänge zu verstehen und daraus eigene therapeutische Maßnahmen abzuleiten. Hilfreich: Konkrete Tipps für die Praxis sind in Kästen wie "Vorsicht", "Praktischer Tipp" oder "Klinischer Hintergrund" hervorgehoben, die Rubrik "Was wäre, wenn ..." zeigt alternative Krankheitsverläufe sowie Maßnahmen, die sich in diesem "Fällen" anbieten. Neu in der 2. Auflage: COVID-Kapitel: Long COVID/Reha und COVID-Patient*innen auf der Intensivstation Vollständig überarbeitete und aktualisierte Auflage Das Buch eignet sich für: Auszubildende/Studierende Physiotherapie Dozierende , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20231011, Produktform: Kartoniert, Redaktion: Mayrhofer, Susanne~Krenek, Beate, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 278, Keyword: Innere Medizin; Fallbeispiele; Physiotherapie; Assessment; Diagnose; Behandlung; Patientenfall; Clinical Reasoning; Evidenz;, Covid; Long Covid; Post Covid; Corona; Infektion; Herzinfarkt; COPD; Pneumonie; Lungenentzündung; Herz; Lunge; Atmung; Gefäß; Vene; pAVK; Beatmung; Asthma; Bypass; Cystische Fibrose; Metabolisches Syndrom; Operation; OP, Fachschema: Bronchien - Bronchitis~Herz - Herzkrankheit~Innere Medizin~Medizin / Innere Medizin~Herz / Kardiologie~Kardiologie~Lunge - Lungenkrankheit~Medizin / Allgemeines, Einführung, Lexikon~Physikalische Therapie~Physiotherapie~Nachsorge (medizinisch)~Rehabilitation, Fachkategorie: Lungen- und Bronchialheilkunde~Physiotherapie~Rehabilitation, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 169, Höhe: 11, Gewicht: 570, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
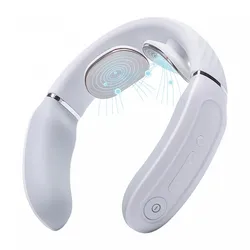
4356E Nackenmassagegerät mit Elektrostimulation und Kompresse – WeißDas Massagegerät SKG 4356E hilft Ihnen, die Bewegungsfreiheit wiederzuerlangen und Nackenschmerzen zu lindern. Mithilfe fortschrittlicher Technologien wie TENS- und EMS-Elektrostimulation und Wärmekompresse sorgt das Massagegerät für tiefe Entspannung und beruhigt verspannte Muskeln. Seine 15-stufige Intensitätskonfiguration kombiniert mit drei Massagemodi ermöglicht eine perfekte Anpassung an die individuellen Bedürfnisse des Benutzers und sorgt so für maximale Wirksamkeit. Durch die einfache Bedienung und den Bedienkomfort versetzt Sie das Massagegerät SKG 4356E in einen Zustand tiefer Entspannung. Die wichtigsten Vorteile des Nackenmassagegeräts SKG 4356E: Lindert Schmerzen und entspannt verspannte Muskeln. Es nutzt die TENS- und EMS-Pulstechnologie. Es verbessert die Durchblutung und entspannt wirksam. Die Wärmekompresse erwärmt sich auf bis zu 42 Grad Celsius. Es ermöglicht eine perfekte Anpassung an Ihre Bedürfnisse. Es verfügt über 3 Massagemodi und eine 15-stufige Intensitätskonfiguration. Es ist äußerst einfach zu bedienen und bietet hohen Bedienkomfort. Es passt sich den Rundungen des Halses an und verfügt über ein Bedienfeld mit der Möglichkeit, die Tonsignale auszuschalten. Bietet sichere und effektive Massagesitzungen. Es verfügt über einen 15-Minuten-Timer. Spezifikation: Marke: SKG Modell: 4356E Steckertyp: USB-C Stromversorgung: 5W (5V / 1A) Batteriekapazität: 1000 mAh Ladezeit: ca. 2,5 Stunden Arbeitszeit: ca. 3 Stunden Massagemodi : 3 Intensitätsstufen : 15 Automatische Abschaltung : Ja Heizpaneel: 42 oC Elektrostimulation : TENS, EMS Steuerung: über Tasten am Gehäuse Material: PC, ABS weiße Farbe Inbegriffen: 1x SKG 4356E Massagegerät 1x USB-C- Stromkabel 1x Bedienungsanleitung Elektrostimulation zur Entspannung Die TENS- und EMS-Technologie ist eine moderne Lösung, die Ihre Muskeln erreicht und eine sofortige Schmerzlinderung bewirkt. Dank ihnen löst das Massagegerät SKG 4356E schnell Verspannungen, sodass Sie ohne Beschwerden Ihren Lieblingsbeschäftigungen nachgehen können. Wärmekompresse für völlige Entspannung Die auf bis zu 42 Grad Celsius erwärmende Wärmekompresse wirkt als wohltuende Kompresse für Ihre Muskulatur. Es verbessert die Durchblutung und sorgt für tiefe Entspannung und ein Gefühl der Entspannung nach einem langen Tag. Passen Sie die Massage Ihren Bedürfnissen an Mit einer 15-stufigen Intensitätskonfiguration und drei Massagemodi ermöglicht das Massagegerät SKG 4356E eine vollständige Anpassung an individuelle Bedürfnisse. So können Sie ganz einfach die perfekte Einstellung finden, die Ihren Schmerzen und Vorlieben am besten entspricht. Einfachheit und Komfort in der Anwendung Das ergonomische Design des Massagegeräts sorgt in Kombination mit einem intuitiven Bedienfeld nicht nur für Komfort, sondern auch für eine einfache Alltagsnutzung. Das 3D-Modell passt sich perfekt den Rundungen des Halses an und sorgt so für maximale Massagewirkung. Timer für Ihre Sicherheit Der integrierte 15-Minuten-Timer ist eine Funktion, die eine sichere Nutzung des SKG 4356E Massagegeräts gewährleistet. Die automatische Abschaltung des Geräts nach Ablauf der Zeit stellt sicher, dass Ihre Massagesitzungen immer sicher und effektiv sind.101,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallbuch Physiotherapie: Innere Medizin mit Schwerpunkt Kardiologie/Pulmologie, Taschenbuch von , Urban & Fischer in Elsevier, 978-3-437-45009-9Fallbuch Physiotherapie: Innere Medizin Mit Schwerpunkt Kardiologie/pulmologie, Taschenbuch Von, Urban & Fischer In Elsevier, 978-3-437-45009-9, Seitenanzahl: 29639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.